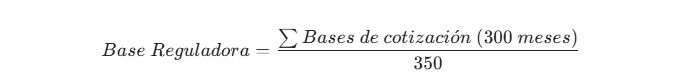Para muchos trabajadores, alcanzar la pensión máxima de jubilación es el objetivo final tras décadas de esfuerzo. Sin embargo, el sistema de la Seguridad Social impone límites que es fundamental conocer. En este artículo detallamos cómo se calcula y cuáles son los topes vigentes.
¿Qué es el tope de pensión máxima?
La pensión máxima es la cuantía límite que un beneficiario puede percibir por parte del sistema público, independientemente de que sus bases de cotización y el cálculo resultante arrojen una cifra superior.
Empieza a ahorrar: consigue tu 20% de descuento hoy
Optimiza tu declaración con Taxdown
Plan Pro
desde 35€/Año
Plan Live
desde 45€/Año
Plan Full
desde 65€/Año
Ahorramos 382€ de media en nuestros clientes.
Disponible para todos los perfiles: autónomos, no residentes, propietarios, etc.
Presenta tu declaración de la renta antes de tiempo.
Año 2025: 3.267,60 € mensuales (45.746,40 € anuales en 14 pagas).
Año 2026: 3.359,60 € mensuales (47.034,40 € anuales en 14 pagas).
Estos importes son brutos. Para conocer el neto, habría que aplicar la retención del IRPF correspondiente.
Cómo se calcula la pensión
El cálculo de la pensión de jubilación se basa en dos pilares: la base reguladora y el porcentaje por años cotizados.
A. Cálculo de la Base Reguladora
Actualmente, se utilizan las bases de cotización de los últimos 25 años (300 meses). A partir de 2026, el sistema permite elegir entre los últimos 25 años o los últimos 29 años (descontando los 2 peores).
Fórmula estándar:
¿Por qué 350? Se suman 300 bases pero se divide entre 350 para prorratear las 14 pagas anuales.
B. Aplicación del Porcentaje
Una vez obtenida la base reguladora se aplica un porcentaje según el tiempo total cotizado:
15 años cotizados: Dan derecho al 50% de la base reguladora.
A partir de ahí: Por cada mes adicional se suma un coeficiente hasta llegar al 100%.
Para el 100%: En 2026, se requieren 36 años y 6 meses cotizados para acceder al total de la base calculada.
Ejemplo Práctico de Pensión Máxima
Imaginemos a un trabajador que se jubila en 2025 con las siguientes condiciones:
Años cotizados: 40 años (tiene derecho al 100%).
Base Reguladora calculada: Supongamos que, debido a salarios muy altos, su media de cotización arroja una base reguladora de 3.800 euros.
El Cálculo Teórico:
3.800 € X 100\% = 3.800 € mensuales.
La Realidad Legal (Tope):
Aunque su cálculo diga 3.800 €, el tope máximo de 2025 es de 3.267,60 €.
Resultado: Este trabajador cobrará 3.267,60 € brutos/mes, perdiendo la diferencia por el límite del sistema.
El efecto de la jubilación demorada
Si un trabajador ya tiene derecho a la pensión máxima, pero decide retrasar su jubilación puede obtener un complemento económico (un 4% adicional por cada año completo de demora), el cual sí puede permitir que la cuantía final supere ligeramente el tope máximo establecido.
¿Listo para encontrar el mejor producto financiero para ti?
Rellena el formulario y recibe tu oferta personalizada