Una tarjeta de débito es un medio de pago físico o digital vinculado directamente a una cuenta corriente bancaria. Su característica operativa fundamental radica en que cada compra en comercios, pago en internet o retirada de dinero en efectivo se descuenta de forma inmediata y automática del saldo disponible en la cuenta del titular.
A diferencia de las opciones de crédito, la tarjeta de débito no opera con una línea de financiación prestada por la entidad. El límite de gasto efectivo está determinado por el dinero depositado en la cuenta en el momento preciso de realizar la transacción, sumado a los límites diarios de seguridad fijados por el cliente o la entidad. Esta mecánica convierte a las tarjetas de débito en la herramienta principal para la gestión del presupuesto diario, el control del gasto personal y la prevención del endeudamiento.
Descubre nuestros productos
Te traemos los mejores productos financieros del mercado
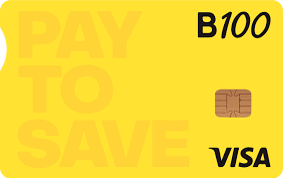
¡Paga con tu tarjeta de débito Pay To Save de B100 y ahorra automáticamente! Cada compra se redondea y la diferencia se guarda como ahorro.
Tarjeta de débito Pay to Save de B100
Paga, ahorra y haz crecer tu dinero.
Tipo
Crédito y débito
Cuota
Sin coste
Interés
TINhasta 3.10%TAEhasta 3.15%
Haz crecer tu ahorro con la cuenta B100 Health de hasta 3.15% TAE
Viaja sin preocupaciones con cambio de divisa sin comisiones y retiradas gratuitas para menores de 35 años
Paga como quieras con tarjeta física y digital (Google Pay y Apple Pay), mientras contribuyes a limpiar el mar con Gravity Wave
¿Qué tipos de tarjetas de débito existen en el mercado actual?
Las entidades bancarias han diversificado la oferta de tarjetas de débito para responder a distintos perfiles de uso, hábitos de viaje y preferencias operativas:
Variedad de tarjeta
Características operativas
Perfil de uso recomendado
Tarjetas de débito sin comisiones
Exención total de gastos de emisión y mantenimiento de la tarjeta.
Usuarios que buscan reducir los costes de su cuenta habitual.
Tarjetas virtuales de débito
Formato exclusivamente digital sin plástico físico para compras en internet.
Usuarios que priorizan la seguridad en operaciones electrónicas.
Tarjetas de débito para viajar
Tipos de cambio competitivos y retiradas sin recargo en el extranjero.
Viajeros habituales y compras en divisas distintas al euro.
Tarjetas de débito jóvenes
Requisitos de contratación adaptados y ventajas en ocio.
Estudiantes y jóvenes de entre dieciocho y treinta años.
¿Cuáles son las comisiones habituales de una tarjeta de débito?
Al no devengar intereses por financiación, la estructura de costes de una tarjeta de débito se concentra en las tarifas operativas y de mantenimiento aplicadas por la entidad emisora:
¿Qué es la comisión de emisión y mantenimiento?
Es la cuota fija que cobra la entidad por la expedición del soporte físico o por la renovación anual del contrato de servicio. En la actualidad, la mayoría de la banca digital ofrece tarjetas de débito gratuitas a cambio de mantener una operativa telemática o cumplir requisitos básicos de vinculación.
¿Cuánto cuesta retirar dinero en efectivo en cajeros?
La retirada de dinero mediante tarjeta de débito es gratuita cuando se realiza en la red de cajeros propia de la entidad emisora o en cajeros pertenecientes a entidades con acuerdos de colaboración. Al utilizar cajeros de redes competidoras sin acuerdo, el cliente debe asumir la tasa repercutida por la entidad propietaria del terminal.
¿Se aplican comisiones por operaciones en moneda extranjera?
Cuando se efectúa una transacción o retirada de efectivo en una moneda diferente al euro, las entidades suelen aplicar un porcentaje sobre el importe de la operación en concepto de margen sobre el tipo de cambio oficial o comisión por conversión de divisa.
¿Qué sucede en caso de descubierto por saldo insuficiente?
Si se autoriza un pago que supera el saldo disponible en la cuenta corriente asociada, la cuenta puede quedar en números rojos. Esta situación genera el cobro de comisiones por descubierto tácito y los correspondientes intereses de demora sobre el saldo negativo.
¿En qué debes fijarte para elegir la mejor tarjeta de débito?
Para seleccionar la tarjeta de débito más conveniente es aconsejable evaluar los siguientes criterios prácticos:
Disponibilidad de cajeros sin coste: Es prioritario verificar que la entidad cuente con un número elevado de cajeros automáticos sin comisión cerca del domicilio o lugar de trabajo del titular.
Compatibilidad con carteras digitales: La tarjeta debe permitir su vinculación con aplicaciones de pago móvil como Apple Pay, Google Pay o Samsung Pay para abonar compras directamente desde el teléfono o reloj inteligente.
Operativa telemática y gestión desde la aplicación: La aplicación de la entidad debe ofrecer funcionalidades de control avanzado, como el encendido y apagado instantáneo de la tarjeta, la modificación de límites de gasto o la activación independiente para pagos en internet.
Ausencia de exigencia de vinculación: Es preferible seleccionar tarjetas que no requieran la domiciliación obligatoria de una nómina o de recibos periódicos para mantener la gratuidad de las cuotas.
¿Qué medidas de seguridad y control ofrecen las tarjetas de débito?
Las tarjetas de débito modernas incorporan altos estándares de seguridad tecnológica destinados a prevenir el fraude y garantizar el uso seguro en comercios físicos y plataformas de comercio electrónico:
Notificaciones instantáneas de consumo: Cada transacción genera un aviso inmediato en el teléfono móvil del usuario, permitiendo detectar cualquier uso no autorizado al momento.
Bloqueo y apagado temporal: Desde la plataforma de banca móvil, el titular puede apagar la tarjeta de forma temporal en caso de extravío y volver a encenderla si la recupera, sin necesidad de anular el contrato.
Autenticación reforzada en compras online: Las operaciones electrónicas exigen una doble confirmación mediante clave enviada por mensaje o validación biométrica en la aplicación del banco.
Modificación de límites operativos: El cliente puede ajustar el importe máximo diario o mensual que se permite retirar en cajeros o abonar en comercios físicos.
¿Cómo solicitar y activar una tarjeta de débito en Banqmi?
Obtener una tarjeta de débito a través del comparador de Banqmi se realiza de forma ágil mediante los siguientes pasos:
Análisis de propuestas: Comparación de las condiciones de las tarjetas de débito disponibles filtrando por comisiones, ventajas asociadas y requisitos de la cuenta.
Solicitud en la entidad elegida: Redirección al formulario oficial de la entidad emisora para la introducción de los datos personales.
Verificación de la identidad: Confirmación de los datos del titular mediante la aportación de la documentación de identidad en vigor o verificación por vídeo.
Recepción y activación: Generación inmediata de los datos de la tarjeta virtual para su uso en carteras digitales y posterior envío del soporte físico al domicilio para su activación mediante código personal en cajero o aplicación.
¿Aún no te has registrado?
Rellena el formulario y recibe tu oferta personalizada
Las tarjetas de débito son instrumentos financieros emitidos por los organismos bancarios (entidades o cajas de ahorro). Éstas sirven para realizar compras en las que el cargo se refleja directamente en la cuenta de ahorros del titular o la cuenta a la que esté unida dicha tarjeta.
No confundir con las tarjetas de crédito. Este tipo de tarjeta te permite financiar tus compras a corto plazo.
¿Cómo funcionan las tarjetas de débito?
El funcionamiento de las tarjetas de débito es sencillo. Como hemos comentado en el punto anterior, en el momento en el que se realicen las compras con este método de pago el importe se descontará automáticamente de la cuenta a la que este adherida. Es decir, la cuenta bancaria responde automáticamente ante el gasto realizado a través de la tarjeta.
Es decir, para que el pago ocurra tiene que darse simultáneamente estos dos requisitos:
Tiene que haber fondos suficientes para efectuar el pago.
La transacción tiene que autorizarse a través de sistemas de seguridad.
Además, teniendo en cuenta su funcionamiento, las tarjetas de débito suelen tener un límite de gasto que modificara el usuario al gusto y a diferencia de las tarjetas de crédito, no tendrás que abonar los intereses marcados por el banco.
¿Cuáles son los requisitos necesarios para solicitar una tarjeta de débito?
Los requisitos para solicitar una tarjeta de débito dependerán de cada organismo bancario y pueden diferenciarse unos de otros, pero sí que existen requisitos comunes para su solicitud:
Ser mayor de 18 años
No disponer de deudas impagadas que afecten a tu historial crediticio.
¿Cómo se solicita una tarjeta de débito?
Para solicitar una tarjeta de débito necesitarás abrir una cuenta en la entidad o caja de tu preferencia, dependiendo de cada una de ellas, la tarjeta de débito en dicha entidad puede o no tener comisión de mantenimiento que normalmente es anual.
Dicho lo cual, la documentación necesaria para realizar la apertura de cuenta dentro del organismo de preferencia podrá diferenciarse de otros, pero responden a una documentación común:
Documento nacional de identidad o tarjeta de residente del que sería el futuro titular de la cuenta.
Justificante del domicilio actual.
En ocasiones pueden solicitarte el contrato laboral, últimas nominas, la última declaración de la renta entre otros.
Cumplimentarás algunas cuestiones a través de su formulario.
Si se realiza la apertura de la cuenta por internet, pueden solicitar varias pruebas de autenticidad con el fin de evitar usurpaciones de identidad, estafas entre otras.
¿Cuáles son las ventajas de las tarjetas de débito?
Dicho lo cual, una de las principales ventajas de la tarjeta de débito es que no generas una deuda con la entidad con la que la solicitas y no te cobran intereses por su uso.
Del mismo modo, emplear este tipo de tarjetas te permitirá gastar únicamente el capital que realmente tienes y poseer un control al completo de toda tu capital disponible.
Por último, podrás establecer límites de gasto a tu gusto que, en caso de robo, te permitirá proteger el resto de tus finanzas.
¿Cuál es nuestra opinión sobre las tarjetas de débito?
En caso de tener una cuenta abierta en cualquier entidad este método de pago te permitirá controlar tus finanzas evitando gastar más de lo que realmente se tiene.
Sin comisión por compra y cargo automático en la cuenta a la que esté anexada, las compras con este tipo de tarjeta te permiten conocer la realidad de tus gastos y ayudarte a evitar el sobre endeudamiento.